Kassavirran parantaminen
Kassa paranee kolmella tavalla: raha tulee nopeammin, raha lähtee hitaammin tai rahaa tulee enemmän kuin lähtee. Kaksi ensimmäistä ovat yrittäjän omissa käsissä ja tehokkaampia kuin useimmat luulevat.
Haluaisitko ennakoida kassaa ja maksuaikojen vaikutusta klikkauksella?
Jos kassaennusteen päivittäminen alkaa jäädä tekemättä, on aika siirtyä automaatioon.
Kassan kierron mittarit
Ennen toimenpiteitä kannattaa mitata, missä raha seisoo. On tärkeää, että lasket kierron todellisilla maksuajoilla (jotka voivat huomattavasti poiketa sovitusta maksuajasta).
Alla on kuvattu maksuaikojen kaava, jonka saat kirjanpidon datasta kaikille myynti- ja ostolaskuille yhteensä. Voit laskea kierron myös yksittäisten asiakkaiden ja toimittajien aineistosta. Käytä silloin todellista maksuaikaa: se lasketaan päivämäärien erotuksena siitä päivästä, jolloin lasku lähti asiakkaalle, ja siihen päivään saakka, kun lasku on maksettu.
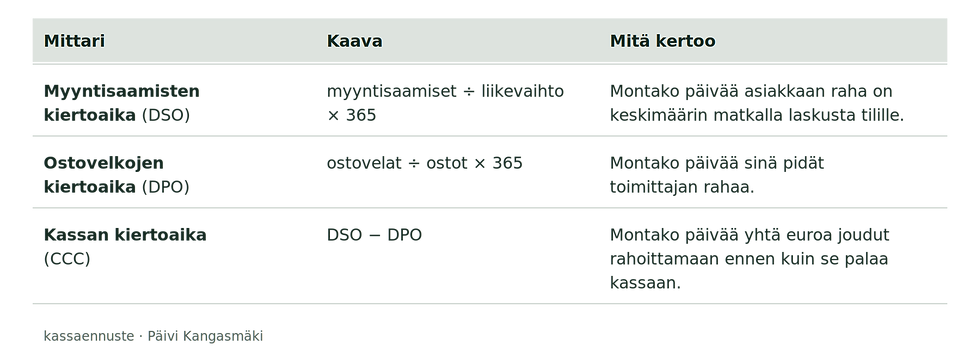

Esimerkki: palveluyritys, jonka liikevaihto on 1,2 miljoonaa euroa, myyntisaamiset 200 000 euroa ja ostovelat 60 000 euroa 500 000 euron ostoista. Myyntilaskujen todellinen maksuaika (DSO) on 61 päivää, ostolaskujen todellinen maksuaika (DPO) on 44 päivää, kassan kierto on 17 päivää. Jos myyntilaskujen todellinen maksuaika (DSO) saadaan 45 päivään, kassaan vapautuu pysyvästi noin 53 000 euroa. Se on enemmän kuin useimpien yritysten tililimiitti, ja se on ilmaista.
Maksuajat ja maksuehdot
Moni pk-yritys myöntää 30-, 45- tai 60-päivän maksuajan, koska suuren, kansainvälisen yritysasiakkaan treasury-politiikka niin vaatii. Kokeile:
-
14 päivää uusille asiakkaille, tai jos asiakkaasi on suuryritys, tiedustele toimittajarahoitusta.
-
Ennakkomaksu tai osamaksu projekteissa: 30 % tilauksesta, 40 % puolivälissä, 30 % luovutuksessa. Jos mahdollista, pyri siihen että teidän kassa ei rahoita asiakkaan projektia.
-
Käteisalennus: 2 % alennus, jos maksu 7 päivässä, maksaa vähemmän kuin factoring.
Laskutusmalli
Miten ja milloin laskutat, on erittäin tärkeää kassan kiertonopeuden kannalta.
Kolme tyypillistä mallia on:
-
Laskutus työn jälkeen kuukausittain. Tammikuun työ laskutetaan helmikuun alussa 30 päivän maksuajalla, raha tulee maaliskuussa. Yritys rahoittaa asiakasta 60 päivää, eli kaksi kuukautta.
-
Laskutus heti, kun tuote tai palvelu on tehty. Lasku lähtee heti samana päivänä, kuin työ valmistuu tai toimitus lähtee. Pelkkä tämä muutos lyhentää myyntilaskujen maksuaikaa tyypillisesti 10–20 päivää.
-
Etukäteislaskutus ja jatkuva laskutus. Kuukausimaksu laskutetaan kauden alussa, joskus jopa vuosilisenssi vuoden alussa. Tällaisella mallilla voisit rahoittaa kasvun ilman ulkopuolista rahaa, jos kulusi pysyvät matalina.
Maksuviiveet ja perintä
Jos myyt muutamalle suurelle asiakkaalle, on hyvä muistaa että yksi suuryritys asiakkaana, joka maksaa 30 päivää myöhässä, voi kaataa kassan. Ota asia rohkeasti esille ja neuvottele asiasta asiakkaan yhteyshenkilösi kanssa, koska todennäköisesti olette heille tärkeä toimittaja. Hän varmasti vie asiaa eteenpäin sisäisesti.
Jos tämä ei auta, on tärkeää oikeudellisen perinnän kannalta, että lähetät asiakkaalle jokaisessa vaiheessa myös kirjallisen muistutusviestin. Jos tilanne vaikuttaa haastavalta, voit muistuttaa luottopolitiikasta, jonka mukaan kaikki yliaikaiset myyntilaskut siirretään oikeudelliseen perintään.
Tässä on maksuton rutiini, jolla sain parannettua kassavirtaa, luotua kurinalaisen myyntilaskujen seurannan ja perittyä satojen tuhansien eurojen yliaikaiset myyntisaatavat, jotka olivat jo korvamerkittyinä menetetyiksi. Käytännössä voit esimerkiksi kalenteroida jokaisen maanantaiaamun avoimille myyntilaskuille. Hyvä yhteistyö myyntitiimin kanssa on kaiken A ja O.
-
Eräpäivä + 7: ystävällinen muistutus
Ystävällinen ja kohtelias muistutusviesti asiakkaalle. Useimmat laskut vain unohtuivat.
-
Eräpäivä + 14: soitto
Kohtelias ja ystävällinen soitto, jolla varmistat, että asiakas on tyytyväinen ja tuote tai palvelu vastaa asiakkaan tarvetta. Yleensä näin on, ja lasku maksetaan.
Jos suoritusta ei kuulu muutaman päivän kuluessa, lähetä toinen muistutusviesti. Muistuta luottopolitiikasta, jonka mukaan kolmannen muistutuksen jälkeen lasku siirretään oikeudelliseen perintään.
-
Eräpäivä + 21: maksuvaatimus ja toimitusten pysäytys
Kohtelias soitto ja kolmas muistutusviesti. Uutta työtä ei tehdä ennen kuin vanha on maksettu. Varmista, että asiakas on toimituskiellossa CRM-järjestelmässä ja että myyjät eivät lähetä tavaraa asiakkaalle.
Tämä sääntö pitää kertoa asiakkaalle jo sopimusvaiheessa.
-
Eräpäivä + 30: perintätoimisto
Perintä maksaa vähän ja tuo rahat useimmiten.
Mitä data kertoo maksuviiveistä ja perinnästä
Perintää on pidetty massatyönä: satoja laskuja, muistutusten liukuhihna. Elokuussa 2026 a16z julkaisi Stuut-nimisen perintäyhtiön aineistosta analyysin, joka kattaa miljardien dollarien B2B-saamiset Yhdysvalloissa. Luvut ovat amerikkalaisia, mutta olen nähnyt saman kuvion suomalaisissa reskontrissa. Kolme havaintoa kannattaa painaa mieleen.
1. Puolet laskuista maksetaan itsestään, viimeinen kymmenys ei koskaan ilman työtä
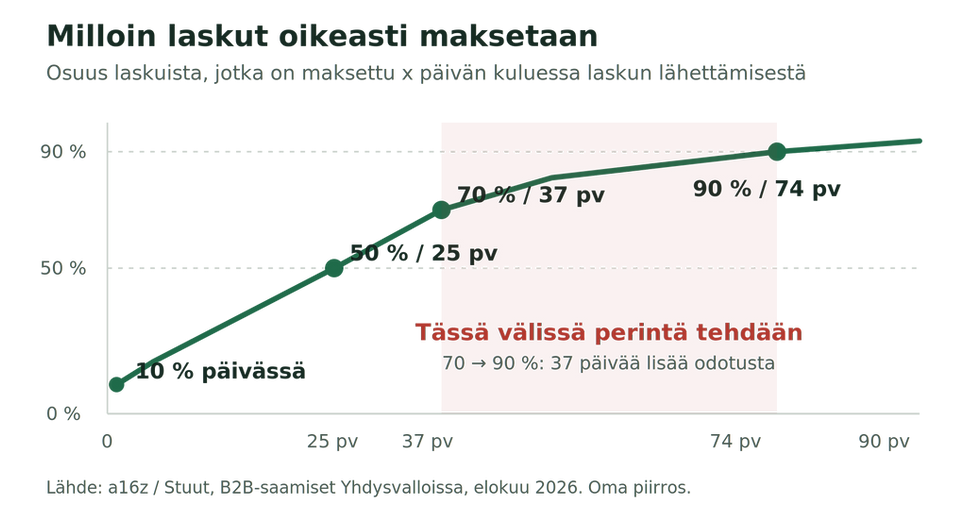
Tämä tarkoittaa yrittäjälle yhtä asiaa: keskimääräinen kiertoaika kirjanpitodatan perusteella (DSO) on huono mittari perinnän kunnosta. Kaksi yritystä voi kummatkin näyttää 45 päivän DSO:ta maksuaikaa reskontradatan perusteella, ja toisella hitain kymmenys maksaa kuukauden myöhässä, toisella ei koskaan. Seuraa keskiarvon lisäksi yli 60 päivää vanhojen saamisten euromäärää. Se on luku, josta luottotappiot syntyvät.
2. Myöhässä oleva raha on muutamassa isossa laskussa

Perintä ei ole liukuhihna vaan etsintä: löydä ne muutama lasku, jotka liikuttavat kassaa, ja käytä oma aikasi niihin. Pienet laskut hoitaa automaattinen muistutus. Isoin lasku hoidetaan puhelimella, ja se soitat sinä henkilökohtaisesti ja ystävällisesti. Datan mukaan suurimmista laskuista vain harva saa koskaan automaattista muistutusta, koska ne hoidetaan ihmisten välisinä puheluina. Se on myös asiakassuhteen hoitoa.
3. Kaksi pyyntöä riittää useimmiten, lupaus ei ole minkään arvoinen

Ja se lupaus, jonka asiakas antaa puhelimessa? Aineistossa vain noin puolet maksulupauksista pidettiin, eikä lupauksen pitäminen tai rikkominen ennustanut mitään siitä, milloin raha lopulta tuli. Lupaus ei ole maksu. Kirjaa se kassaennusteeseen vasta, kun raha näkyy tilillä.
Kassan rahoitus lyhyesti
Tililimiitti
Luotollinen tili, jolta saldo saa mennä sovittuun rajaan miinukselle. Kustannus on korko käytetystä osasta ja limiittiprovisio koko limiitistä, yhteensä tyypillisesti 4–10 % vuodessa. Tililimiitti on tarkoitettu kausivaihteluun: kuun 12. päivän veroihin, palkkapäivään ennen asiakkaan maksua, kesän hiljaisiin kuukausiin. Se ei ole tarkoitettu tappioiden rahoittamiseen. Jos limiitti on pohjassa jatkuvasti, se ei ole enää limiitti vaan laina, ja silloin se kannattaa neuvotella lainaksi halvemmalla korolla.
Factoring eli myyntisaamisten rahoitus
Myyt avoimet laskusi rahoittajalle ja saat 70–90 % laskun summasta heti, loput kun asiakas maksaa. Kustannus on yleensä 1–3 % laskun summasta plus korko rahoitusajalta. Factoring sopii B2B-yritykselle, jolla on isoja asiakkaita ja pitkiä maksuehtoja, ja etenkin kasvavalle yritykselle, jonka saamiset kasvavat liikevaihdon mukana. Kuluttaja-asiakkaille tai riitaisille laskuille se ei sovi.
Huomaa: jos DSO on 60 päivää ja factoring maksaa 2 %, se on 12 % vuosikorko. Ensin kannattaa lyhentää maksuehtoa, sitten harkita factoringia.
Olen käyttänyt sekä factoringia että toimittajarahoitusta (supply chain finance) nopeuttamaan kassan kiertoa yhtiössä, jossa asiakkaat ovat kansainvälisiä suuryhtiöitä 90 päivän ja sitä pidemmillä maksuehdoilla. Välineet olivat samat kuin pienyrityksellä; nollia oli enemmän.
Cash pool
Konsernin eri yhtiöiden ja maiden tilit yhdistetään niin, että yhden yhtiön ylijäämä kattaa toisen alijäämän ilman erillisiä lainoja. Olen rakentanut useita cash pooleja valuutassa, euroissa ja yli kymmeneen maahan; yhden yhtiön kassa rahoitti toisen maan yhtiön kasvua. Pienyrittäjälle cash pool on ajankohtainen vasta, kun yhtiöitä on useampi, mutta periaate pätee heti: älä pidä rahaa kahdella tilillä, joista toinen on miinuksella ja toinen plussalla.
Järjestys, jossa toimenpiteet kannattaa tehdä
-
Laskuta heti, kun työ on tehty. Maksaa nolla, vaikutus viikoissa.
-
Lyhennä maksuehto 14 päivään uusille asiakkaille ja ota ennakko projekteihin.
-
Perintärutiini käyttöön: muistutus, soitto, pysäytys, perintä.
-
Maksa ostolaskut eräpäivänä. Maksan itse ostolaskut pienyrityksille ennen eräpäivää.
-
Vasta sitten rahoitus: limiitti kausivaihteluun, factoring kasvuun.