Kassan ja tuloslaskelman ero
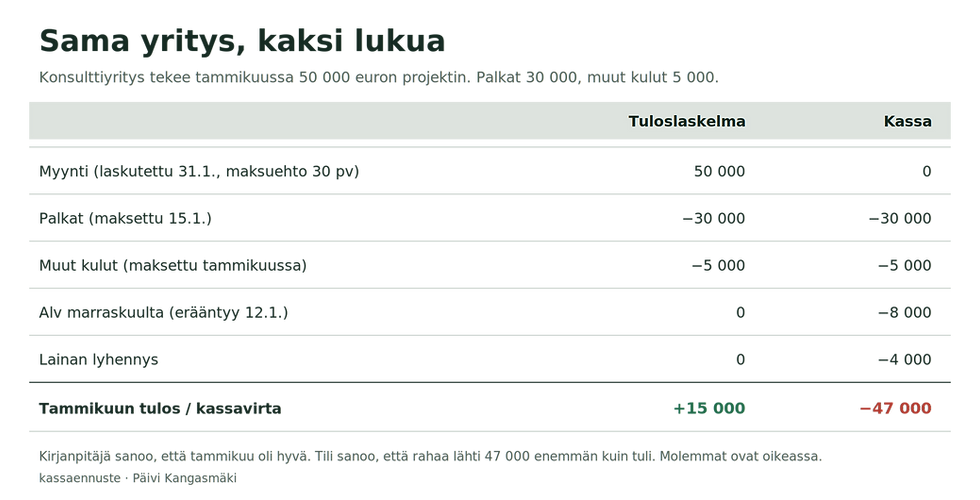
Tuloslaskelma kertoo, oliko yrityksen liiketoiminta kannattavaa. Kassa kertoo, onko yrityksen tilillä rahaa. Ne ovat eri asioita, ja ero on syy siihen, miksi voitollinen yritys voi mennä konkurssiin ja tappiollinen yritys kasvaa.
Haluaisitko ennakoida kassaa ja maksuaikojen vaikutusta klikkauksella?
Jos kassaennusteen päivittäminen alkaa jäädä tekemättä, on aika siirtyä automaatioon.
Mikä on tulos ja mikä on kassa
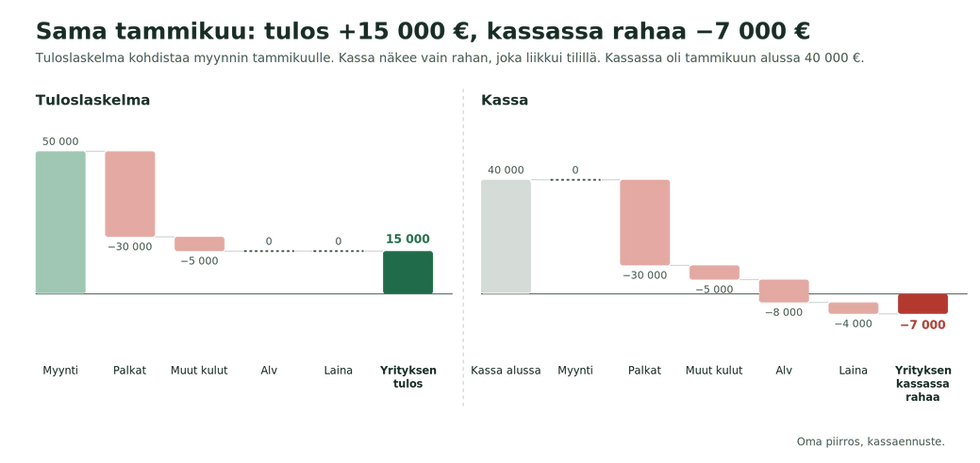
Tuloslaskelma vastaa kysymykseen: ansaitsiko yritys raportointiperiodilla enemmän kuin se kulutti? Se kohdistaa myynnin siihen kuukauteen, jona työ tehtiin, ja kulun siihen kuukauteen, johon se kuuluu, riippumatta siitä, milloin raha liikkui. Tuloslaskelma perustuu kirjanpitoon ja siihen voi sisältyä kirjanpidollisia tapahtumia, kuten esimerkiksi poistot.
Kassalaskelma ja kassaraportti vastaa kysymykseen: tuliko tilille enemmän rahaa kuin sieltä lähti? Kassa ei välitä siitä, mihin kuukauteen mikäkin kuuluu, vaan se katsoo tiliotetta ja pankkitilin saldoa.
Mikä näkyy vain kassassa
-
Arvonlisävero ei ole tuloslaskelmassa lainkaan, mutta kassassa se on joka kuukauden suurimpia eriä.
-
Lainojen nostot ja lyhennykset. Korko näkyy tuloslaskelmassa kuluna, ja korko näkyy myös kassassa.
-
Investoinnit maksetaan kassasta kerralla. Tuloslaskelmassa ne näkyvät poistoina.
-
Myyntisaamiset ja ostovelat. Laskutettu myynti on liikevaihtoa, mutta näkyy kassan saldossa vasta, kun asiakas maksaa. Sama toisin päin ostoissa.
-
Varasto ja kaikki ostettu tavara maksetaan kassasta heti. Tuloslaskelmassa varasto kirjataan sille kuukaudelle, kun se myydään tai sitä käytetään.
-
Omistajan nostot ja ulkopuolisen rahoittajan sijoitukset eivät ole tuloslaskelmassa.
Lisäksi tililimiitti näkyy käytössä olevan rahan määränä kassassa.
Näiden lisäksi myynti- ja ostolaskujen todelliset maksuajat vaikuttavat kassan saldon ennustettavuuteen. Vaikka laskuissa on sovittu eräpäivä, se ei tarkoita sitä, että maksut olisi pankkitilillä sovittuna eräpäivänä. Käytännössä pankkien arvopäivät, laskuihin liittyvät epäselvyydet, ja yrityksen sisäiset laskujen hyväksyntä- ja maksatusprosessit vaihtelevat, jolloin maksut ovat usein pankkitilillä myöhemmin kuin laskussa on sovittu.
Mitä tarkoittaa käytännössä yrittäjälle
Kasvava yritys on lähes aina kassanegatiivinen, vaikka se olisi kannattava. Kasvu tarkoittaa investointeja, ennen kuin myynti kotiutuu. Siksi juuri nopeasti kasvavat, kannattavat yritykset ajautuvat kassakriisiin: tulos näyttää hyvältä, jolloin on helposti mahdollista, että päätökset tehdään sen perusteella.
Kirjanpitäjän tuloslaskelma, budjetti ja estimaatti ovat erittäin tärkeitä. Sen lisäksi tarvitaan kassaennuste, joka varmistaa, että voidaan investoida ja maksaa palkat, ja jonka seurauksena budjetin tulostavoitteet pitävät. Sen tekemiseen tarvitset pohjan.
Kassan rahoitus lyhyesti
Tililimiitti
Luotollinen tili, jolta saldo saa mennä sovittuun rajaan miinukselle. Kustannus on korko käytetystä osasta ja limiittiprovisio koko limiitistä, yhteensä tyypillisesti 4–10 % vuodessa. Tililimiitti on tarkoitettu kausivaihteluun: kuun 12. päivän veroihin, palkkapäivään ennen asiakkaan maksua, kesän hiljaisiin kuukausiin. Se ei ole tarkoitettu tappioiden rahoittamiseen. Jos limiitti on pohjassa jatkuvasti, se ei ole enää limiitti vaan laina, ja silloin se kannattaa neuvotella lainaksi halvemmalla korolla.
Factoring eli myyntisaamisten rahoitus
Myyt avoimet laskusi rahoittajalle ja saat 70–90 % laskun summasta heti, loput kun asiakas maksaa. Kustannus on yleensä 1–3 % laskun summasta plus korko rahoitusajalta. Factoring sopii B2B-yritykselle, jolla on isoja asiakkaita ja pitkiä maksuehtoja, ja etenkin kasvavalle yritykselle, jonka saamiset kasvavat liikevaihdon mukana. Kuluttaja-asiakkaille tai riitaisille laskuille se ei sovi.
Huomaa: jos DSO on 60 päivää ja factoring maksaa 2 %, se on 12 % vuosikorko. Ensin kannattaa lyhentää maksuehtoa, sitten harkita factoringia.
Olen käyttänyt sekä factoringia että toimittajarahoitusta (supply chain finance) nopeuttamaan kassan kiertoa yhtiössä, jossa asiakkaat ovat kansainvälisiä suuryhtiöitä 90 päivän ja sitä pidemmillä maksuehdoilla. Välineet olivat samat kuin pienyrityksellä; nollia oli enemmän.
Cash pool
Konsernin eri yhtiöiden ja maiden tilit yhdistetään niin, että yhden yhtiön ylijäämä kattaa toisen alijäämän ilman erillisiä lainoja. Olen rakentanut useita cash pooleja valuutassa, euroissa ja yli kymmeneen maahan; yhden yhtiön kassa rahoitti toisen maan yhtiön kasvua. Pienyrittäjälle cash pool on ajankohtainen vasta, kun yhtiöitä on useampi, mutta periaate pätee heti: älä pidä rahaa kahdella tilillä, joista toinen on miinuksella ja toinen plussalla.
Järjestys, jossa toimenpiteet kannattaa tehdä
-
Laskuta heti, kun työ on tehty. Maksaa nolla, vaikutus viikoissa.
-
Lyhennä maksuehto 14 päivään uusille asiakkaille ja ota ennakko projekteihin.
-
Perintärutiini käyttöön: muistutus, soitto, pysäytys, perintä.
-
Maksa ostolaskut eräpäivänä. Maksan itse ostolaskut pienyrityksille ennen eräpäivää.
-
Vasta sitten rahoitus: limiitti kausivaihteluun, factoring kasvuun.