Cash pool eli konsernitili: tasoita konsernin kassa
Mikä on cash pool?
Cash pool tarkoittaa usean konserniyhtiön kassasaldojen yhdistämistä yhdeksi konsernin kassaksi. Suomalaiset pankit tarjoavat sitä nimellä konsernitili: emoyhtiöllä on päätili ja tytäryhtiöillä alatilit, ja pankki katsoo kokonaisuutta yhtenä saldona. Yhden yhtiön ylijäämä kattaa toisen vajeen ilman, että kumpikaan tarvitsee omaa limiittiä.
Kun liiketoiminta laajenee useaan yhtiöön, kassa ja likviditeetti hajautuvat huomaamatta. Jokainen yhtiö avaa oman tilin, neuvottelee oman limiitin ja maksaa omat pankkikulunsa. Cash pool kokoaa ne yhteen. Suuret yritykset ovat tehneet tämän aina; keskisuuri pk-konserni hyötyy siitä yhtä lailla, kun yhtiöitä on kaksi tai enemmän ja saldot ovat kymmeniä tuhansia.
Esimerkki
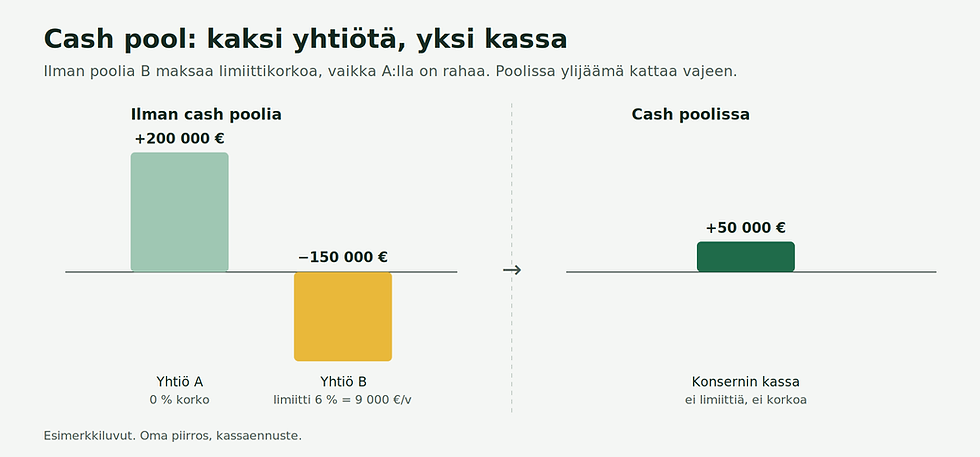
200 000 € ylijäämää, 150 000 € vajetta
Tytäryhtiö A:lla on tilillä 200 000 euroa, jolle pankki maksaa nollakorkoa. Tytäryhtiö B:llä on 150 000 euroa limiittiä käytössä 6 prosentin korolla. Konserni maksaa korkoa 9 000 euroa vuodessa rahasta, joka sillä on jo.
Cash poolissa A:n ylijäämä kattaa B:n vajeen.
Konsernin nettokassa on 50 000 euroa plussalla, limiittiä ei tarvita, ja 9 000 euron korkokulu katoaa. Lisäksi pankin limiittiprovisio käyttämättömästä limiitistä jää pois. Pk-konsernissa säästö on tyypillisesti 5 000–20 000 euroa vuodessa, ja se on halvin rahoitus, jonka saat.
Esimerkki: palveluyritys, jonka liikevaihto on 1,2 miljoonaa euroa, myyntisaamiset 200 000 euroa ja ostovelat 60 000 euroa 500 000 euron ostoista. Myyntilaskujen todellinen maksuaika (DSO) on 61 päivää, ostolaskujen todellinen maksuaika (DPO) on 44 päivää, kassan kierto on 17 päivää. Jos myyntilaskujen todellinen maksuaika (DSO) saadaan 45 päivään, kassaan vapautuu pysyvästi noin 53 000 euroa. Se on enemmän kuin useimpien yritysten tililimiitti, ja se on ilmaista.
Fyysinen vai notionaalinen cash pool?
-
Fyysinen pooli (zero balancing, sweeping): pankki siirtää joka päivä tytäryhtiöiden saldot emoyhtiön päätilille, ja tytäryhtiöiden tilit nollataan. Raha on oikeasti yhdellä tilillä. Tämä on se, mitä pankit tarjoavat konsernitilinä, ja se sopii pk-konsernille.
-
Notionaalinen pooli: rahaa ei siirretä, pankki laskee koron yhteissaldosta. Yksinkertaisempi kirjanpidossa, mutta pankit tarjoavat sitä lähinnä suurille, kansainvälisille konserneille.
Konserneissa, joissa olen poolin rakentanut, valinta on ollut fyysinen pooli. Syy oli käytännöllinen: kun raha on oikeasti yhdellä tilillä, konsernin kassaennuste on yksi ennuste eikä kahdentoista kansainvälisen yhtiön summa.
Mitä cash pool vaatii:
sopimukset, korko ja kirjanpito
Jokainen sweep, eli tilisirto tytäryhtiöltä emolle on konsernin sisäinen laina.
Siitä seuraa kolme velvollisuutta:
-
Sopimus. Konsernin sisäinen cash pool -sopimus, jossa on määritelty osapuolet, korko, limiitit yhtiöittäin ja irtisanominen. Sopimus tilintarkastajaa ja verottajaa varten.
-
Markkinaehtoinen korko. Tytäryhtiön emolle lainaamalle rahalle maksetaan korko, ja päinvastoin. Korko sidotaan markkinaan (esimerkiksi euribor + marginaali), ei nollaan. Tämä on siirtohinnoittelua, vaikka yhtiöt olisivat kotimaisia.
-
Kirjanpito. Saldot kirjataan konsernisaamisina ja -velkoina joka yhtiöön, ja korko lasketaan kuukausittain. Pankin raportti antaa luvut, kirjanpito tehdään yhtiöissä.
Osakeyhtiölaki rajoittaa lainaa, jonka tytäryhtiö voi antaa emolle, ja vähemmistöosakkaat tekevät poolista juridisesti hankalan. Tarkista rakenne tilintarkastajan kanssa ennen perustamista.
Euro vai monivaluuttainen cash pool?
Jos kaikki yhtiöt toimivat euroissa, vastaus on yksi euro-pooli. Jos konsernilla on tytäryhtiö Ruotsissa, Intiassa, Australiassa ja Puolassa, vastaus voi olla monivaluuttapooli, joka vaatii usein ulkomaisen pankin. Jos kassa on Euroopassa ja Yhdysvalloissa, vastaus voi olla kaksi cash poolia, euro-pooli ja usd-pooli.
Kun mietit kansainvälistä cash poolia, siihen vaikuttavat siirtohinnoittelu ja verotus. Ulkomaisten tytäryhtiöiden kanssa tarvitset aina paikallisen veroasiantuntijan: lähdeverot koroista ja paikalliset lainarajoitukset vaihtelevat maittain.
Konsernin limiitti ja kassaennuste
Cash poolin suurin etu on se, että konsernilla on yksi limiitti ja yksi kassaennuste. Pankki myöntää limiitin päätilille, ja tytäryhtiöiden käyttö ohjataan sisäisillä limiiteillä. Tarjousta varten pankki kysyy tässä kohtaa volyymia, transaktioiden lukumäärää ja ehkä myös konsernin kassaennustetta: ilman sitä limiitti mitoitetaan arvauksella ja hinnoitellaan epävarmuuden mukaan.
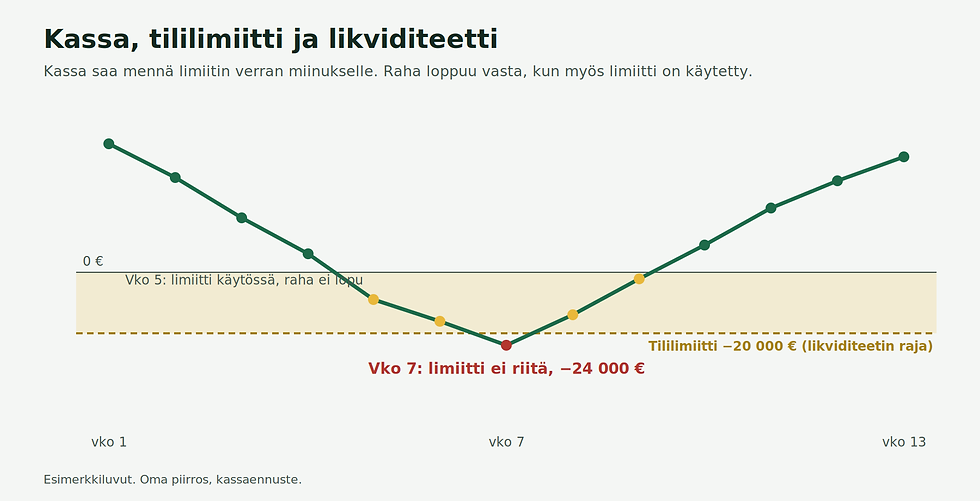
Cash pool ja kassaennuste kulkevat siis yhdessä. Konsernin ennuste on yhtiökohtaisten ennusteiden summa plus sisäiset siirrot. Jos se tehdään useassa valuutassa, Excel loppuu ja automaatio alkaa. Riskrate konsolidoi tytäryhtiöiden ennusteet yhdeksi konsernin kassaennusteeksi suoraan kirjanpidosta, myös eri valuutoissa.
Näin perustat cash poolin
-
Kartoita rahavirrat yhtiöittäin
Myyntilaskut, ostolaskut, palkat, lainat ja lainanlyhennykset. Kerää Exceliin todelliset volyymit 12 kuukaudelta. Tarvitset tämän pankin hinnoittelun arviointia varten. Listaa exceliin omina sarakkeinaan kaikki transaktiot ja jos mahdollista, arvioi saldojen vaihtelu sekä limiitin tarve. Hyvin suunniteltu on puoliksi tehty.
-
Päätä rakenne
Mikä yhtiö on päätili (yleensä emo), mitkä yhtiöt mukaan, euro vai valuutoittain.
-
Kilpailuta pankit
Pyydä tarjouksia vähintään kahdelta. Samalla kilpailutetaan maksuliikenne ja tilit, koska pooli siirtää koko konsernin tilit samaan pankkiin ja se on pankille iso kauppa. Kysy erikseen: tilimaksut, sweep-maksut, limiittiprovisio, korkomarginaali plus- ja miinussaldolle. Tähän tarvitset arvokasta Excel-tiedostoasi.
Pankin valinta on strateginen kysymys, joten rahoitussopimus vaatii aina hallituksen päätöksen. Cash pool -rakenne, tililimiitti ja maksuliikenne kilpailutetaan usein yhdessä lainasopimuksen kanssa. Kun valitset kumppania, arvioi samalla pankin tiimin kyvykkyyttä viedä kanssasi cash pool -projekti läpi.
-
Käy läpi siirtohinnoittelu, sisäinen sopimus ja korkomalli
Tilintarkastajan tai veroasiantuntijan kanssa, kerran kunnolla.
-
Kouluta taloudesta vastaavat henkilöt ja tytäryhtiöt
Luokaa yhdessä ketterä toimintamalli ja vastaukset kaikkiin käytännön kysymyksiin jotta homma toimii.
-
Yhteistyö ja projektin läpivienti valitun pankin kanssa alkaa.